- Debt
- Bank
- Personal Finance
- Web App
คำนวณผ่อนบ้าน & รีไฟแนนซ์ เทียบให้เห็นว่าย้ายแล้วคุ้มจริงไหม
ช่วยคนที่อยากจัดการเงิน ให้เหมือนมีนักวางแผนการเงินส่วนตัว
ผ่านเครื่องมือที่ช่วยจัดการทุกเรื่องของเงิน ตั้งแต่รายรับรายจ่าย หนี้ การลงทุน จนถึงการเกษียณ
เริ่มต้นเพียง 60 บาท/เดือน
หรือเลือก Investor 100 บาท/เดือน (ผู้สมัครเยอะกว่า)
สำหรับผู้ที่ต้องการเครื่องมือวางแผนและวิเคราะห์การลงทุนที่ครบยิ่งขึ้น
ผ่อนบ้านครบ 3 ปี ธนาคารใหม่ยื่นดอกเบี้ย 3% มาให้ ธนาคารเดิมก็โทรมาบอกว่า "ลดให้เหลือ 5.25%
นะคะ" แล้วตกลงเราควรเลือกอันไหนดี? 😅
เชื่อว่าคนผ่อนบ้านหลายคนเคยเจอโมเมนต์นี้
ดอกเบี้ยที่เขาโฆษณากันก็ดูถูกไปหมด แต่พอไล่อ่านรายละเอียดจริง ๆ มันมีทั้งค่าจดจำนอง อากรแสตมป์
ค่าประเมิน ประกัน MRTA แถมดอกถูกแค่ 3 ปีแรก หลังจากนั้นกลับไปลอยตัวตาม MRR อีก
สรุปคือ "ดอกต่ำกว่า" ไม่ได้แปลว่า "จ่ายน้อยกว่า" เสมอไป
ก่อนหน้านี้เราเคยทำ Google Sheet ผ่อนบ้าน ไว้
ซึ่งมีส่วนรีไฟแนนซ์แบบเบื้องต้นอยู่ แต่ถ้าจะเทียบหลายข้อเสนอพร้อมกัน ก็ต้องก๊อปชีทไปแก้เลขทีละอัน
สลับไปสลับมาจนงง
เราเลยย้ายมาทำเป็นเว็บ ใส่ไว้ในแท็บใหม่ของ แพลนตัง จัดการหนี้ เลย

ตอบคำถามเดียว แผนไหนเสียเงินน้อยสุด
แท็บนี้ถูกออกแบบมาเพื่อตอบคำถามเดียวจริง ๆ คือ ระหว่าง
- ผ่อนต่อกับธนาคารเดิม
- ขอลดดอกเบี้ยกับธนาคารเดิม (Retention)
- ย้ายไปธนาคารใหม่ (Refinance)
- หรือจะโปะเพิ่มแทน
แบบไหนเสียเงินรวมน้อยที่สุด ในช่วงเวลาที่เราสนใจ และถ้าย้าย
ต้องอยู่กับธนาคารใหม่นานแค่ไหนถึงจะคุ้มค่าธรรมเนียมที่จ่ายไป
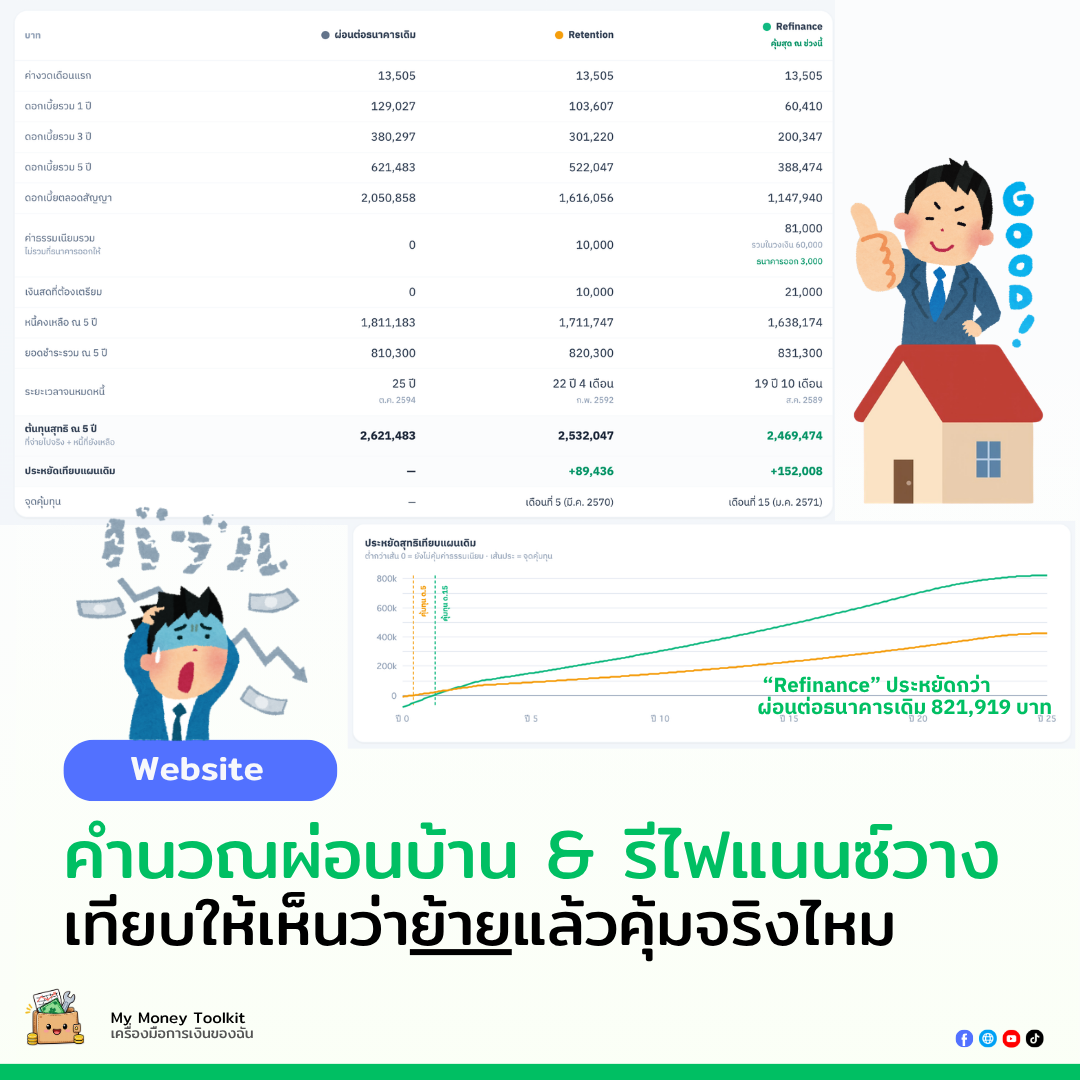
เปิดมาครั้งแรกจะมีข้อมูลตัวอย่างให้ดูก่อน เป็นบ้านที่เหลือหนี้ 2 ล้าน ผ่อนเดือนละ 13,505 บาท อีก 25 ปี
แล้วเทียบ 3 ทางเลือก
- ผ่อนต่อธนาคารเดิม ดอก 6.5% ไปเรื่อย ๆ
- Retention ลดเหลือ 5.25% สามปี แล้วไป MRR-0.75% เสียค่าธรรมเนียม 10,000 บาท
- Refinance ดอก 3% / 3.5% / 4% ในสามปีแรก แล้วไป MRR-1.5% แต่มีค่าใช้จ่ายรวม 81,000
บาท (ค่าจดจำนอง อากร และ MRTA 60,000 ที่รวมเข้าไปในวงเงินกู้)
แก้ตัวเลขเป็นของตัวเองได้ทุกช่องเลย
ใส่ข้อเสนอแบบที่ธนาคารให้มาจริง ๆ
ข้อเสนอรีไฟแนนซ์ไม่เคยมาเป็นตัวเลขเดียว เราเลยให้แต่ละแผนใส่ได้ละเอียดแบบนี้
- ดอกเบี้ยขั้นบันได ปีแรกเท่านี้ ปีที่ 2 เท่านี้ ใส่ได้หลายช่วง แต่ละช่วงจะเป็นดอกคงที่ หรือ MRR
บวกลบก็ได้ - สมมติ MRR เอง เพราะ MRR ธนาคารปรับได้ตลอด ใครอยากลองเคสร้ายว่า MRR ขึ้นอีก 1%
จะเป็นยังไงก็ใส่เพิ่มได้ - ค่าธรรมเนียมแต่ละตัว ใส่เป็นบาทหรือ % ของยอดหนี้ มีเพดานได้ (เช่นอากรแสตมป์)
แล้วเลือกว่าใครจ่าย จะจ่ายเงินสดเอง รวมเข้าไปในวงเงินกู้ หรือธนาคารออกให้ - เงินคืน/ส่วนลด บางธนาคารมีแคชแบ็กหลังอนุมัติ ก็ใส่ได้ว่าได้คืนเดือนไหน
- ค่างวด ให้คำนวณจากระยะเวลา หรือกำหนดเองตามที่ผ่อนอยู่จริง และเลือกได้ว่าพอดอกเปลี่ยนแล้ว
อยากคงค่างวด (หนี้จบเร็วขึ้น/ช้าลง) หรือคงระยะเวลา (ค่างวดเปลี่ยนแทน) - เงินโปะ ทั้งแบบทุกเดือน ก้อนเดียว หรือก้อนทุกปี เช่นโบนัสสิ้นปี

อีกตัวที่แยกออกมาให้เห็นชัด ๆ คือ "เงินสดที่ต้องเตรียม" เพราะหลายคนดูแค่ดอก
ลืมไปว่าวันเซ็นสัญญาต้องมีเงินก้อนไปจ่ายค่าจดจำนองด้วย
ผลที่ได้ มองแค่ 1 ปี กับ 5 ปี คำตอบไม่เหมือนกัน
ตรงนี้คือจุดที่เราอยากให้ทุกคนลองกดเล่นดู
ในตัวอย่างเดียวกัน ถ้าเลือกดู ช่วง 1 ปี
- Retention ประหยัดกว่าผ่อนต่อ 15,421 บาท
- Refinance กลับ ยังขาดทุนอยู่ 12,382 บาท ทั้งที่ดอกปีแรกถูกกว่าตั้งเยอะ
เพราะค่าธรรมเนียมที่จ่ายไปยังเก็บคืนไม่หมด

แต่พอเลื่อนไปดู ช่วง 5 ปี ภาพเปลี่ยนเลย
- Retention ประหยัด 89,436 บาท
- Refinance ประหยัด 152,008 บาท กลายเป็นแผนที่คุ้มที่สุด
- ถ้าผ่อนเท่าเดิมทุกเดือนไปจนจบ หนี้จะหมดใน 19 ปี 10 เดือน จากเดิม 25 ปี

ที่ใช้เทียบคือ "ต้นทุนสุทธิ" ซึ่งก็คือเงินที่จ่ายไปจริงทั้งหมด รวมกับหนี้ที่ยังเหลืออยู่ ณ วันนั้น
เพราะถ้าดูแค่ดอกเบี้ย แผนที่เอาค่าธรรมเนียมไปรวมในวงเงินกู้จะดูดีเกินจริง
เลือกช่วงที่จะเทียบได้ทั้ง 1 ปี 3 ปี 5 ปี ตลอดสัญญา หรือใส่จำนวนปีเองก็ได้
ใครคิดว่าอีกไม่กี่ปีอาจจะขายบ้าน หรือจะรีไฟแนนซ์ต่ออีกรอบ
ลองเทียบที่ช่วงนั้นดูจะได้คำตอบที่ตรงกับชีวิตจริงกว่า
จุดคุ้มทุน ต้องถือไว้นานแค่ไหน
อีกตัวที่สำคัญมากคือกราฟ "ประหยัดสุทธิเทียบแผนเดิม"
ถ้าเส้นยังอยู่ใต้ 0 แปลว่ายังไม่คุ้มค่าธรรมเนียม เส้นประคือเดือนที่เริ่มคุ้ม อย่างในตัวอย่าง Retention
คุ้มตั้งแต่เดือนที่ 5 ส่วน Refinance ต้องรอถึงเดือนที่ 15

เลขนี้มีประโยชน์ตรงที่ เวลาไปคุยกับธนาคารใหม่ เราจะรู้เลยว่าถ้ามีเงื่อนไขห้ามรีไฟแนนซ์ออกภายใน 3 ปี
มันยังโอเคอยู่ไหม หรือถ้าธนาคารเดิมยื่นข้อเสนอที่คุ้มตั้งแต่เดือนที่ 5 อาจไม่ต้องย้ายให้วุ่นวายก็ได้
เทียบแบบแฟร์ ด้วยโหมดงบผ่อนเท่ากัน
บางทีแผนหนึ่งดูดีกว่าเพราะแอบจ่ายต่อเดือนเยอะกว่าอยู่แล้ว เราเลยเพิ่มสวิตช์ งบผ่อนเท่ากัน ไว้
เปิดแล้วทุกแผนจะจ่ายเดือนละเท่ากัน แผนไหนค่างวดต่ำกว่าก็เอาส่วนต่างไปโปะแทน
แบบนี้จะเห็นจริง ๆ ว่าดอกที่ต่างกันช่วยเราได้แค่ไหน ไม่ใช่เพราะจ่ายเยอะกว่า
ตารางผ่อนรายเดือน/รายปี
ด้านล่างมีตารางผ่อนของแต่ละแผน ดูได้ทั้งรายปีและรายเดือน ว่าจ่ายไปเป็นดอกเท่าไหร่ เงินต้นเท่าไหร่
โปะไปเท่าไหร่ และเหลือหนี้อีกเท่าไหร่

เรื่องข้อมูล และสิ่งที่สมาชิกได้เพิ่ม
แท็บนี้ ไม่บันทึกอะไรลงเครื่องเลย รีเฟรชหน้าแล้วจะกลับไปเป็นข้อมูลตัวอย่าง เพราะฉะนั้นอย่าลืมกด
"สำรอง / กู้คืน" ดาวน์โหลดไฟล์ .json เก็บไว้ก่อนปิดหน้านะ อันนี้ใช้ได้ฟรีทุกคน
- ทุกคน เทียบได้ 3 แผน ดูตาราง กราฟ และสำรองเป็นไฟล์ได้
- สมาชิก เทียบได้ถึง 6 แผน สำรองขึ้น Google Drive พิมพ์หรือบันทึกเป็น PDF ไปคุยกับธนาคาร
และ Export ตารางผ่อนเป็น Excel ได้
ข้อควรรู้ก่อนใช้
- ค่าธรรมเนียมตั้งต้นเป็นแค่ค่าประมาณ ข้อเสนอแต่ละธนาคารไม่เหมือนกัน แก้ตามที่ได้มาจริงเลย
- MRR ในอนาคตไม่มีใครรู้ ตัวเลขหลังช่วงโปรเป็นสมมติฐานทั้งหมด ลองใส่เคสที่แย่ลงดูด้วยจะอุ่นใจกว่า
- เราคิดดอกเป็นรายเดือน อาจต่างจาก statement ธนาคารที่คิดรายวันอยู่บ้างหลักร้อยหลักพัน
แต่พอให้เห็นภาพตัดสินใจได้
สุดท้ายนี้ อยากบอกว่าการรีไฟแนนซ์ไม่ใช่เรื่องยากอย่างที่คิด แต่การเลือกโดยไม่ได้เทียบเลข
อาจทำให้เสียเงินหลักแสนแบบไม่รู้ตัว ลองเอาข้อเสนอที่มีอยู่ในมือมากางเทียบกันสักรอบ ใช้เวลาไม่ถึง 10
นาที ✨
👉
ลองใช้ แพลนตัง จัดการหนี้ แท็บผ่อนบ้าน & รีไฟแนนซ์
ใครยังไม่เคยใช้ส่วนวางแผนปลดหนี้ Snowball / Avalanche อ่านต่อได้ที่
แพลนตัง วางแผนจัดการหนี้
เครื่องมือนี้เป็นตัวช่วยในการวางแผนเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ก่อนตัดสินใจรีไฟแนนซ์
อ่านเงื่อนไขสัญญาจริงของธนาคารให้ครบทุกครั้ง
ฟรี ไม่ต้องสมัครสมาชิก
ขอบคุณที่ช่วยให้ My Money Toolkit ไปต่อ
การสนับสนุนของคุณ มีความหมายกับเรา และช่วยให้เราพัฒนาเครื่องมือการเงินที่ใช้ง่ายขึ้นต่อไป
ไม่ว่าจะสมัครระดับไหน ทุกการสนับสนุนมีความหมายกับเรา
ร่วมเป็นสมาชิก →